Da apuração isolada para o monitoramento contínuo
No modelo tradicional, a empresa registra documentos, fecha o período, calcula os tributos e transmite declarações. No novo desenho, documentos e eventos passam a alimentar serviços de apuração e extinção do débito de forma mais integrada. O trabalho fiscal deixa de acontecer apenas no fechamento e passa a exigir monitoramento ao longo do ciclo.
Para o Protheus, a mudança não é apenas de cálculo. É de arquitetura: o ERP precisa preservar vínculos entre operação, documento, pagamento, eventos e apuração, além de permitir que divergências sejam explicadas e corrigidas com rastreabilidade.
O que é split payment e como o fluxo muda
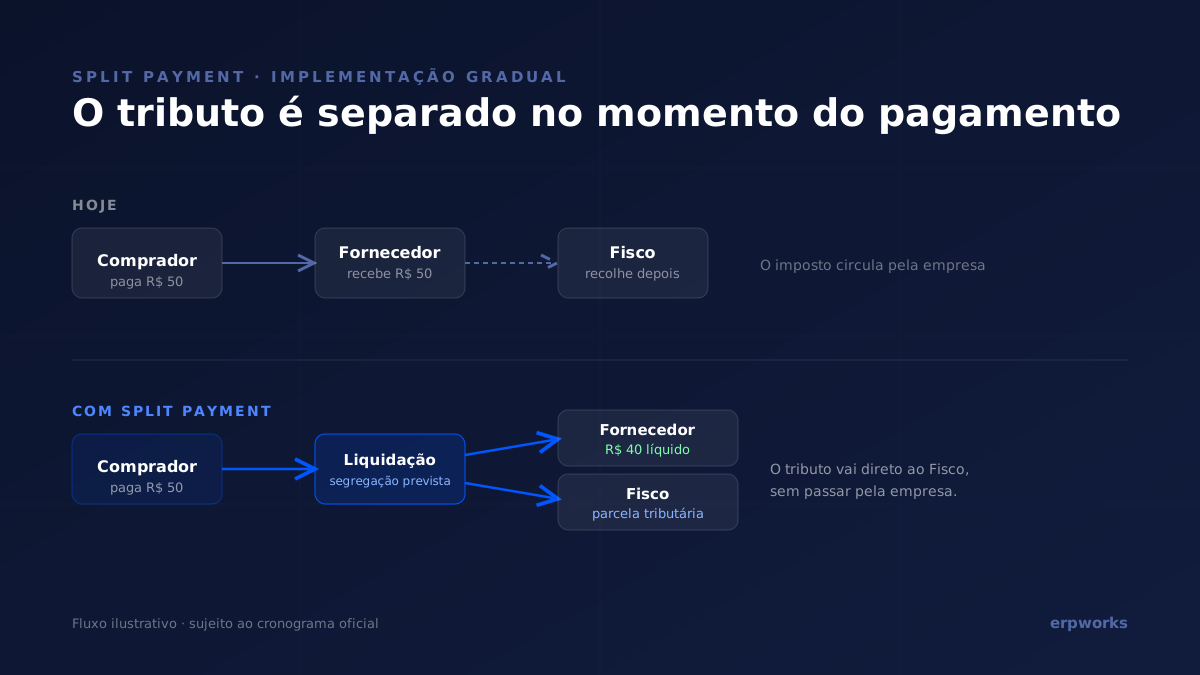
O split payment é o mecanismo de segregação da parcela tributária no fluxo de pagamento. Em vez de todo o valor transitar pelo fornecedor para recolhimento posterior, a parcela correspondente ao tributo pode ser direcionada segundo o modelo operacional previsto.
A ilustração abaixo compara os fluxos de forma simplificada. Os valores são apenas didáticos, e a operação real depende da modalidade, da regulamentação e do cronograma oficial.
| Fluxo | Modelo atual simplificado | Com split payment |
|---|---|---|
| Liquidação | O fornecedor recebe o valor integral da operação. | A parcela tributária pode ser segregada no fluxo de pagamento. |
| Recolhimento | O tributo é recolhido posteriormente. | O direcionamento ocorre conforme o mecanismo operacional aplicável. |
| Conciliação | Confronto entre documento, apuração e pagamento posterior. | Confronto entre documento, liquidação, registro do PSP e dados fiscais. |
Importante: não é correto tratar 2027 como uma virada universal e idêntica para todas as operações. A implementação é gradual e deve seguir a legislação, a regulamentação e os serviços efetivamente disponibilizados.
Cronograma do split payment: o que se sabe em setembro de 2026
Até agora não há norma com as datas do split payment. O que existe em fonte oficial é o desenho da implantação no regulamento da CBS, o Decreto nº 12.955/2026: o mecanismo entra de forma gradual, em no mínimo duas etapas definidas por ato conjunto, e a primeira etapa pode ser restrita a alguns meios de pagamento, como boleto e Pix, e de uso facultativo.
Em 30 de agosto de 2026, a Receita Federal informou à imprensa que o split deve começar de forma opcional e gradual em 2027 nas operações entre empresas, com obrigatoriedade prevista para 2028. É uma previsão, ainda sem ato publicado. No lado técnico, a Nota Técnica 2026.006 da NF-e, aprovada pelo Ato Técnico Conjunto nº 2, de 21 de agosto de 2026, trata do vínculo entre a nota e a transação de pagamento.
| Ponto | Situação em setembro de 2026 | Fonte |
|---|---|---|
| Regulamentos da CBS e do IBS | Publicados em abril de 2026 | Decreto nº 12.955/2026 e Resolução CGIBS nº 6/2026 |
| Forma de implantação | Gradual, em no mínimo duas etapas, por ato conjunto | Decreto nº 12.955/2026 |
| Primeira etapa | Pode ser facultativa e restrita a alguns meios de pagamento | Decreto nº 12.955/2026 |
| Datas | Previsão de uso facultativo em 2027 entre empresas e obrigatório em 2028, sem norma | Declaração da Receita à imprensa, 30/08/2026 |
| Vínculo entre NF-e e pagamento | Leiaute técnico aprovado | NT 2026.006 e Ato Técnico Conjunto nº 2 |
Para o Protheus, a leitura prática é a mesma do resto do artigo: preparar a conciliação entre documento, pagamento e registro do prestador sem assumir uma data única de virada.
O que é apuração assistida
Na apuração assistida, dados recebidos pela administração tributária são organizados e disponibilizados ao contribuinte para conferência. O papel da empresa não desaparece: ela precisa comparar o que foi disponibilizado com seus registros internos, identificar divergências e usar os mecanismos oficiais de ajuste quando necessário.
Esse processo exige que o ERP consiga receber informações, relacioná-las às operações internas e manter uma trilha clara de análise. Sem isso, a equipe fiscal tende a depender de planilhas e conferência manual, justamente quando o volume e a granularidade aumentam. Montar essa trilha no Protheus antes de 2027 é trabalho para a equipe fiscal junto com um suporte TOTVS Protheus.
Arquitetura de conciliação: quatro fontes que precisam conversar
A Erpworks propõe uma arquitetura de referência com quatro conjuntos de informação. Ela não representa uma lista oficial obrigatória; é um modelo operacional para organizar o projeto e reduzir lacunas de conciliação.
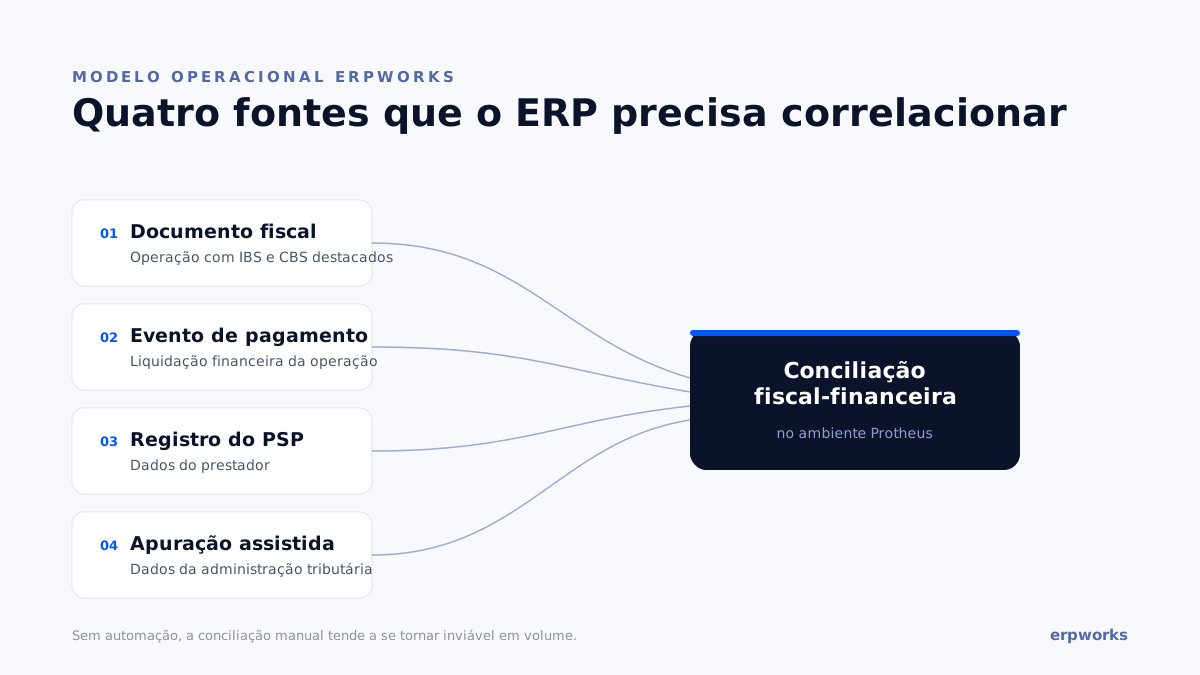
| Fonte | Informação principal | Uso na conciliação |
|---|---|---|
| Documento fiscal | Operação e valores de IBS/CBS destacados. | Origem fiscal e chave de relacionamento. |
| Evento de pagamento | Liquidação financeira da operação. | Momento e valor efetivamente pagos. |
| Registro do PSP | Dados disponibilizados pelo prestador de pagamento. | Confirmação do tratamento da parcela tributária. |
| Apuração assistida | Dados disponibilizados ao contribuinte. | Conferência, divergências e ajustes. |
Créditos e extinção do débito
O novo modelo relaciona o aproveitamento de créditos às hipóteses de extinção do débito previstas em lei. Isso torna insuficiente olhar apenas para o documento de entrada. O ambiente precisa preservar evidências de que a operação percorreu o fluxo esperado e permitir a reconciliação entre o fiscal e o financeiro.
A aplicação concreta varia por operação, modalidade e regulamentação. Por isso, regras de crédito não devem ser codificadas a partir de simplificações comerciais ou exemplos genéricos.
O TCU levou esse vínculo entre crédito e pagamento em conta ao calcular a alíquota de referência da CBS para 2027, como mostramos em alíquota da CBS para 2027 e o que preparar no Protheus.
O que o ambiente Protheus precisa suportar
- Registrar IBS e CBS por documento e operação.
- Relacionar documentos aos eventos financeiros.
- Receber dados estruturados de PSPs quando disponíveis.
- Comparar registros internos com a apuração assistida.
- Identificar divergências e exceções com prioridade.
- Preservar histórico e trilha de auditoria.
- Evitar conciliação crítica baseada apenas em planilhas.
- Manter integrações adaptáveis ao cronograma oficial.
Também é necessário revisar contratos e níveis de serviço com prestadores de pagamento, definir responsáveis por incidentes e simular cenários de retenção, estorno, devolução, cancelamento e indisponibilidade.
Como preparar o projeto sem antecipar premissas erradas
1. Mapear a arquitetura atual
Liste documentos, módulos Protheus, integrações financeiras, adquirentes, bancos, PSPs, middleware, customizações e rotinas de conciliação.
2. Definir chaves de correlação
Antes de integrar serviços futuros, estabeleça como documento, parcela, pagamento, cancelamento e evento serão relacionados de forma auditável.
3. Criar camada de observabilidade
O projeto precisa registrar falhas, duplicidades, atrasos e divergências. Sem monitoramento, a equipe só descobre o problema no fechamento.
4. Homologar por ondas
Teste primeiro cenários representativos, depois exceções e alto volume. Cada onda deve ter critérios de aceite, evidências e plano de retorno.
5. Atualizar conforme as fontes oficiais
Documentação técnica, leiautes e cronogramas podem evoluir. A arquitetura deve acomodar mudanças sem exigir reconstrução integral.
O papel da consultoria especializada
Split payment e apuração assistida conectam Fiscal, Financeiro, TI, Protheus e terceiros. Uma consultoria especializada ajuda a transformar essa interdependência em um desenho governável, com responsáveis, integrações, evidências e critérios de homologação.
A Erpworks atua na leitura do ambiente, no desenho da correlação fiscal-financeira e na evolução do Protheus conforme os serviços oficiais amadurecem. O objetivo é preparar a base técnica sem vender como definitivo o que ainda depende de regulamentação.
Fontes oficiais e referências
- Planalto — Lei Complementar nº 214/2025, texto compilado.
- Receita Federal — Entenda a Reforma Tributária do Consumo.
- Receita Federal — Manual dos serviços da Reforma Tributária do Consumo.
- Receita Federal — Material do piloto da Reforma Tributária do Consumo.
- Receita Federal — Glossário da Reforma Tributária do Consumo.
- Planalto: Decreto nº 12.955/2026, regulamento da CBS.
- CGIBS: Resolução CGIBS nº 6/2026, regulamento do IBS.
- Poder360: split payment entre empresas deve ser obrigatório só em 2028, com declaração da Receita Federal em 30/08/2026.
Perguntas frequentes
Principais dúvidas sobre o tema
O que é split payment na Reforma Tributária?
É um mecanismo de segregação do valor dos tributos no fluxo de pagamento. Sua implementação é gradual e depende da regulamentação, dos serviços operacionais e do cronograma aplicável a cada modalidade.
O split payment começa integralmente em 2027?
Não. O regulamento da CBS prevê implantação gradual, em no mínimo duas etapas, e a primeira pode ser facultativa. A Receita informou em agosto de 2026 a previsão de uso opcional em 2027 nas operações entre empresas e obrigatório em 2028, mas as datas ainda dependem de ato conjunto.
O que é apuração assistida?
É o modelo em que dados fiscais e eventos são utilizados pela administração tributária para disponibilizar informações de apuração ao contribuinte, que precisa conferir, conciliar e tratar divergências conforme os mecanismos oficiais.
Como o Protheus será afetado?
O ambiente precisará relacionar documentos fiscais, liquidação financeira, registros disponibilizados por prestadores de pagamento e dados de apuração, além de preservar trilha de auditoria e tratamento de exceções.
Crédito de IBS e CBS depende sempre do pagamento?
A legislação vincula o aproveitamento do crédito às hipóteses de extinção do débito previstas no novo modelo. A aplicação concreta deve ser validada conforme a operação e a regulamentação vigente.
Quando a empresa deve começar a preparação?
Agora é o momento de mapear arquitetura, integrações, contratos com PSPs, qualidade dos dados e processo de conciliação. A implementação deve avançar conforme os serviços oficiais e o cronograma forem confirmados.
Para tratar esse tema no seu ambiente, conte com a consultoria Protheus da Erpworks, do diagnóstico à homologação com as áreas envolvidas.
Nota técnica: este conteúdo tem finalidade informativa e operacional. Não substitui análise jurídica, tributária ou contábil específica. Regras, leiautes e cronogramas podem ser atualizados pelos órgãos competentes; valide sempre a versão vigente e o contexto da sua empresa.